Mejores zonas de Madrid para invertir en vivienda: precio y rentabilidad
Zona: Todo Madrid
En este artículo
- Dónde ha subido más el precio de la vivienda en Madrid
- Subida de precio no es lo mismo que rentabilidad
- Qué decía el estudio de rentabilidad más citado
- Cómo se combinan precio y rentabilidad
- Un ejemplo con números redondos (ilustrativo)
- Tres perfiles de inversor, tres formas de elegir zona
- Y si inviertes en un inmueble comercial
- Qué mirar antes de invertir en vivienda en Madrid
- Preguntas frecuentes
Cuando se habla de «dónde invertir en Madrid» se mezclan dos cosas distintas: dónde sube más el precio de la vivienda y dónde da más rentabilidad el alquiler. A veces coinciden y a veces no. Aquí separo las dos con datos oficiales y de estudios con su fecha, te explico cómo se calcula la rentabilidad y qué conviene mirar antes de decidir. Son datos de un momento concreto: para decidir, consulta siempre la última edición de cada fuente.
Dónde ha subido más el precio de la vivienda en Madrid
Según el Índice de Precios de Vivienda de Segunda Mano de la Comunidad de Madrid (compraventas declaradas), esta fue la variación entre el segundo trimestre de 2022 y el segundo trimestre de 2026, y la del último año, en los distritos con más subida:
- Villaverde: +68 % en cuatro años y +22,2 % en el último año.
- Latina: +63 % en cuatro años y +15,9 % en el último año.
- Usera: +62 % en cuatro años y +15,2 % en el último año.
- Moratalaz: +61 % en cuatro años y +18,7 % en el último año.
- Carabanchel: +59 % en cuatro años y +16,8 % en el último año.
- Ciudad Lineal: +59 % en cuatro años y +16,3 % en el último año.
- Vicálvaro: +59 % en cuatro años y +20,0 % en el último año.
- Puente de Vallecas: +57 % en cuatro años y +17,6 % en el último año.
En el otro extremo están Centro (+31 %), Alcobendas (+34 %), Barajas (+42 %) y San Sebastián de los Reyes (+43 %).
Y en las zonas del norte donde trabajo: Chamartín +51 %, Fuencarral-El Pardo +49 %, Tetuán +49 % y Hortaleza +44 % (Valdebebas se mide dentro de Hortaleza).
Subida de precio no es lo mismo que rentabilidad
Un distrito donde el precio ha subido mucho pudo ser una buena zona para haber comprado hace cuatro años, pero hoy comprar en él cuesta más y nada asegura que siga subiendo. Para invertir importa otra cosa: cuánto te pagará el alquiler cada año respecto a lo que cuesta el inmueble.
Rentabilidad bruta = renta anual ÷ precio total de compra × 100.
Es la cifra más usada, pero no es lo que te queda. Para saber lo que te queda hay que restar los gastos:
- IBI, comunidad y seguro.
- Reformas y mantenimiento.
- Periodos sin inquilino.
- Impuestos de la compra y del alquiler.
- Gestión del alquiler, si no la haces tú.
Qué decía el estudio de rentabilidad más citado
El estudio «La rentabilidad de la vivienda en España en 2024», publicado por Fotocasa en 2025, situaba la rentabilidad media anual de la vivienda en Madrid en un 5,8 % en 2024, 0,3 puntos más que el año anterior. Los barrios con más rentabilidad eran de Villaverde y del sur de la ciudad: San Cristóbal (14,7 %), Entrevías (12,3 %), Villaverde Alto (11,6 %), Palomeras Bajas (10,0 %) y Lucero y San Diego (9,8 %).
Las más bajas se daban en el centro: Recoletos y Castellana (2,7 %), Ibiza y Jerónimos (2,8 %) y Lista y Goya (2,9 %). Son datos de 2024: antes de decidir, consulta la edición más reciente del estudio.
Cómo se combinan precio y rentabilidad
- Sur y este de Madrid: en los datos citados coinciden mayor subida de precio y mayor rentabilidad por alquiler, pero la diferencia entre barrios del mismo distrito es grande.
- Centro y norte: la rentabilidad por alquiler del estudio es más baja y el precio de compra, más alto.
- Locales y oficinas: se valoran por su renta y requieren otro análisis, que explico en otro artículo y en la página de REMAX Commercial.
Cómo se valora un local u oficina
Un ejemplo con números redondos (ilustrativo)
Este ejemplo no es una propiedad real: sirve solo para ver cómo se calcula.
- Compras una vivienda por 200.000 € y gastas 20.000 € entre impuestos, notaría y pequeñas reformas: inversión total de 220.000 €.
- La alquilas por 900 € al mes: 10.800 € al año.
- Rentabilidad bruta: 10.800 ÷ 220.000 × 100 = 4,9 %.
- Si al año gastas 2.000 € entre IBI, comunidad, seguro y mantenimiento, te quedan 8.800 €: rentabilidad neta del 4,0 %.
Y todavía habría que descontar los impuestos del alquiler y los meses sin inquilino. Por eso conviene hacer las cuentas con tu caso concreto y con un asesor fiscal.
Tres perfiles de inversor, tres formas de elegir zona
- Busca renta: prioriza la rentabilidad neta por alquiler y la facilidad para alquilar.
- Busca revalorización: mira la evolución de precios, los proyectos urbanísticos de la zona y la facilidad para vender.
- Busca conservar patrimonio: prioriza zonas con demanda estable, aunque la rentabilidad sea menor.
Muchos inversores combinan los tres perfiles en distintos inmuebles.
Y si inviertes en un inmueble comercial
Los locales, oficinas y naves siguen otra lógica: se compran por la renta, con contratos más largos y otro tipo de inquilino. Las consultoras publican rentabilidades prime del 4,25 % en oficinas (JLL, segundo trimestre de 2026), de en torno al 3,6 % en locales de calle (Cushman & Wakefield, 2026) y del 5,00 % en logística (segundo trimestre de 2026). Son las de los mejores activos, no las de cualquier inmueble, y cambian cada trimestre.
REMAX Commercial: locales, oficinas, naves y edificios
Qué mirar antes de invertir en vivienda en Madrid
- El barrio y la calle concretos, no solo el distrito.
- El precio real de compraventa de la zona, no el de anuncio.
- La demanda de alquiler: cuánto tardan en alquilarse viviendas parecidas.
- El estado del inmueble y del edificio, y las reformas necesarias.
- Los gastos y los impuestos de la compra y del alquiler.
- Si compras con inquilino, el contrato y su solvencia.
- Tu horizonte: cuánto tiempo piensas mantener la inversión.
Los impuestos y la financiación dependen de cada persona.
Verifícalo con un asesor fiscal. Los impuestos cambian y cada caso tiene sus requisitos. Lo que cuento aquí es información general, no asesoramiento fiscal: antes de firmar o de tomar una decisión, confirma tu situación con un asesor fiscal. Si lo necesitas, te pongo en contacto con uno.
Gestión de alquileres e inversión
Si en vez de comprar vas a vender un inmueble que ya tienes, la lógica es la contraria: lo que importa es su valor de mercado hoy, con compraventas reales de su calle.
Todo esto, y más, está en mi Guía para vendedores: se descarga gratis en davidbermejolopez.com/vender.
Si tienes un inmueble en Madrid y quieres saber cuánto vale o qué opciones tienes, escríbeme por WhatsApp y lo vemos juntos con los datos de tu caso.
Preguntas frecuentes
¿Dónde invertir en vivienda en Madrid?
No hay una única zona. Depende de si buscas rentabilidad por alquiler, revalorización o conservar patrimonio, y del dinero que quieras destinar. En los datos citados, los distritos del sur y del este han subido más en cuatro años y el estudio de Fotocasa también les atribuye más rentabilidad por alquiler. Antes de decidir conviene analizar el barrio y la calle concretos.
¿Qué rentabilidad por alquiler es buena?
No hay una cifra válida para todos. Compara siempre la rentabilidad neta, descontando gastos, con otras alternativas y con el riesgo de la operación.
¿Es mejor comprar para alquilar o para esperar a que suba?
Son estrategias distintas. Comprar para alquilar busca una renta periódica; esperar a que suba depende de una subida que nadie puede asegurar. Muchos inversores analizan los dos escenarios con números antes de decidir.
¿Puedo comprar una vivienda con inquilino?
Sí. Comprar con inquilino da renta desde el primer día, pero debes revisar el contrato, la renta y la solvencia del inquilino antes de comprar.
¿Gestionas el alquiler?
Tengo un servicio de patrimonio que incluye valoración de renta, selección de inquilinos, gestión mensual y un solo interlocutor. Los detalles los vemos según tu caso.
¿Cuánto dinero hace falta para invertir en vivienda en Madrid?
Depende del inmueble y de la financiación. Además del precio hay que contar impuestos, notaría, posibles reformas y un colchón para imprevistos. Conviene hacer las cuentas con un caso concreto.
¿Compensa invertir en vivienda con hipoteca?
Depende de tu situación, del tipo de interés y de la renta. Con hipoteca, la rentabilidad sobre el dinero que pones puede ser mayor, pero también lo es el riesgo. Consúltalo con tu banco y con un asesor.
¿Quieres saber cuánto vale tu casa?
Valoración al momento en la web y, si quieres, informe completo en 48 h. Sin coste.
Más: Vender tu casa en 30 días · Casa heredada · Vende en tu barrio
Sigue leyendo
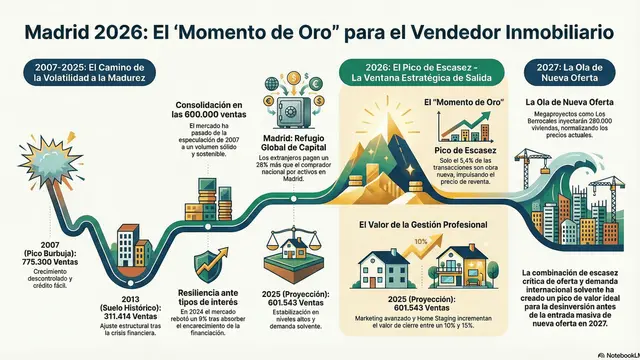
Mercado de Madrid: cómo leer los titulares antes de decidir si vendes
Cinco ideas para interpretar las noticias del mercado de Madrid y decidir con datos de tu zona, sin depender de predicciones.
Leer artículo →
¿Cuánto vale mi casa en Madrid? Cómo calcularlo con datos reales
Cómo saber cuánto vale tu casa en Madrid: diferencia entre precio de anuncio y de venta, qué datos usar, errores habituales y cómo pedir una valoración gratis.
Leer artículo →
¿Es buen momento para vender tu casa en Madrid? Lo que dicen los datos
Datos oficiales de precios por distrito en Madrid, lo que no dicen y las preguntas personales que de verdad deciden si vender ahora o esperar.
Leer artículo →