Mi Primera Vivienda en Madrid: qué dice la Comunidad sobre el aval hasta los 50 años
En este artículo
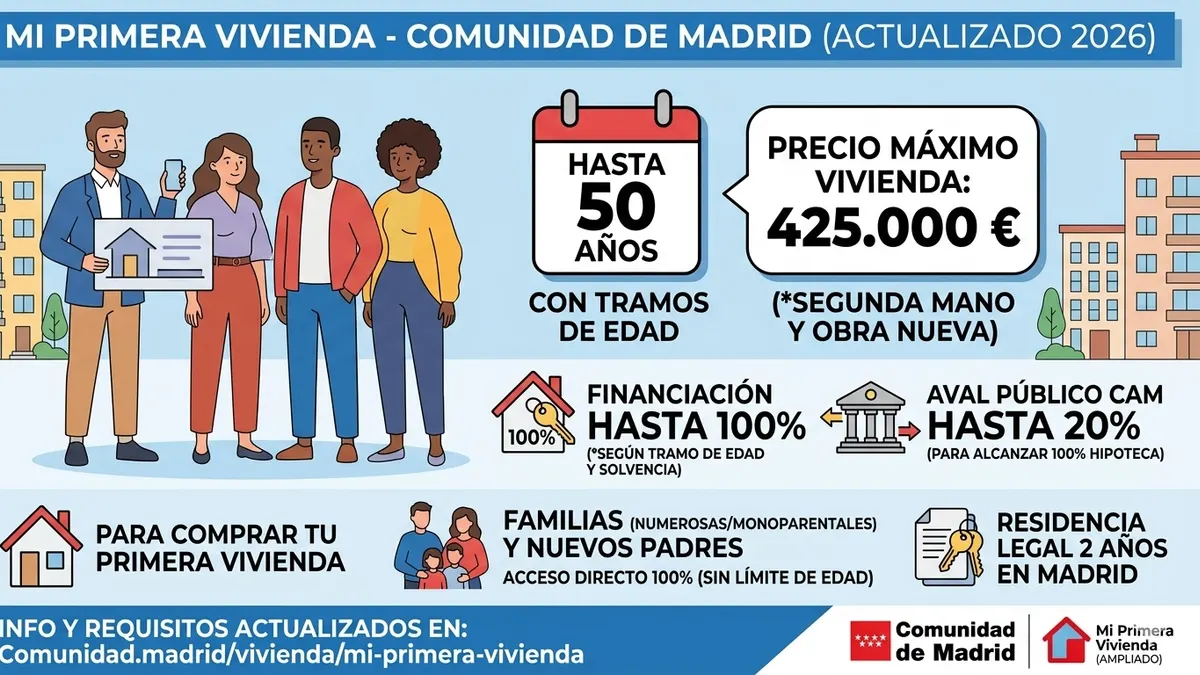
El programa Mi Primera Vivienda de la Comunidad de Madrid ha cambiado varias veces desde su puesta en marcha. Según la web oficial de la Comunidad de Madrid (actualizada el 8 de septiembre de 2026), una orden de julio de 2026 amplía el acceso hasta los 50 años y sube el precio máximo de la vivienda.
Te cuento lo que dice esa web y lo que conviene comprobar antes de dar ningún paso. Si vas a vender, también te interesa: saber a qué compradores puede llegar tu vivienda ayuda a fijar el precio.
Qué es Mi Primera Vivienda
Es un programa de la Comunidad de Madrid, en convenio con entidades financieras, para facilitar la compra de una primera vivienda. La idea es que el banco pueda financiar más del 80 % del valor, hasta llegar al 100 % de la vivienda, con el respaldo del programa. La base es el menor entre el valor de tasación y el precio de compra.
Qué ha cambiado según la web oficial
- Edad: hasta ahora el límite era de 40 años. La orden de julio de 2026 lo amplía hasta los 50 años, y elimina el límite para las familias con hijos menores a su cargo.
- Precio máximo: el límite pasa de 390.000 a 425.000 euros, sin impuestos ni gastos de la compra, para los nuevos convenios de la convocatoria de 2026.
- Familias numerosas, monoparentales y casos de nacimiento o adopción de un hijo: no tienen límite de edad.
Según algunos medios, el porcentaje que cubre el programa podría variar con la edad. La web oficial no detalla esos tramos, así que no los doy por seguros: pregunta a tu banco qué porcentaje te corresponde.
Requisitos que recoge la Comunidad de Madrid
- Primera vivienda: no puedes tener la propiedad ni un derecho de uso sobre otra vivienda en España. Hay excepciones, como haber heredado una parte del 50 % o menos, o una separación o divorcio en el que no te adjudicaron la vivienda familiar.
- Residencia: haber residido de forma legal, continuada e ininterrumpida en la Comunidad de Madrid durante los dos años anteriores a la solicitud.
- Vivienda habitual: destinarla a tu residencia habitual y permanente durante al menos dos años desde la compra.
La solicitud no se hace en una ventanilla de la Comunidad, sino en las entidades adheridas. En su web figuran CaixaBank, Santander, Ibercaja, ING, Unicaja, Kutxabank, Abanca, Sabadell y Eurocaja Rural.
Antes de pedir la hipoteca
Que el programa cubra parte de la entrada no significa que el banco apruebe cualquier operación. La entidad sigue analizando tus ingresos y la vivienda. Para llegar bien preparado:
- Revisa tu capacidad de pago: la cuota mensual debe ser cómoda con tus ingresos y gastos reales.
- Reúne la documentación: nóminas, contrato de trabajo, declaración de la renta y extractos bancarios.
- Calcula los gastos de la compra, que van aparte del precio: impuestos, notaría, registro y tasación.
- Pide la oferta a más de un banco y compara las condiciones.
Qué mirar al elegir la vivienda
- Que el precio quede dentro del límite del programa y que la tasación lo respalde.
- El estado del edificio, la comunidad y las derramas pendientes.
- La nota simple del Registro: titulares, cargas y superficie.
- El certificado energético y la cédula de habitabilidad, cuando proceda.
- El barrio, porque vas a vivir allí al menos el tiempo que exige el programa.
Si eres propietario y vas a vender
Por ejemplo, si tu piso está en el entorno del límite de precio del programa, conviene saberlo: algunos interesados dependen de esta financiación y un precio de salida bien ajustado amplía el abanico de personas que pueden plantearse comprarlo. No es una razón para rebajar el precio, sino un dato más al fijarlo con comparables reales.
Errores que conviene evitar
- Mirar solo la cuota y no el coste total de la compra.
- Enamorarte de una vivienda que supera el límite de precio y descubrirlo tarde.
- Pedir la hipoteca en un único banco sin comparar.
Los requisitos los fija la Comunidad de Madrid y pueden cambiar. Consulta las condiciones vigentes en la web de la Comunidad de Madrid y con tu banco antes de tomar una decisión.
Todo esto, y más, está en mi Guía para vendedores: se descarga gratis en davidbermejolopez.com/vender.
Preguntas frecuentes
¿Puedo usar el programa si ya tuve una vivienda en otro país?
Los requisitos hablan de no tener otra vivienda en propiedad en España. Consulta tu caso con el banco para confirmar cómo se interpreta.
¿Hace falta ahorrar algo?
El programa puede cubrir la entrada, pero los gastos de la compra siguen siendo tuyos y es prudente tener un colchón de ahorro.
¿Puedo pedirlo en cualquier banco?
Solo en las entidades adheridas al convenio. Pregunta en cada una y compara.
¿Puedo comprar con otra persona?
Depende de las condiciones del programa y del banco. Pregunta cómo se computan los requisitos cuando hay más de un comprador.
Si estás pensando en vender tu vivienda en Madrid, escríbeme por WhatsApp y vemos juntos con qué precio y estrategia salir al mercado.
¿Quieres saber cuánto vale tu casa?
Valoración al momento en la web y, si quieres, informe completo en 48 h. Sin coste.
Más: Vender tu casa en 30 días · Casa heredada · Vende en tu barrio
Sigue leyendo
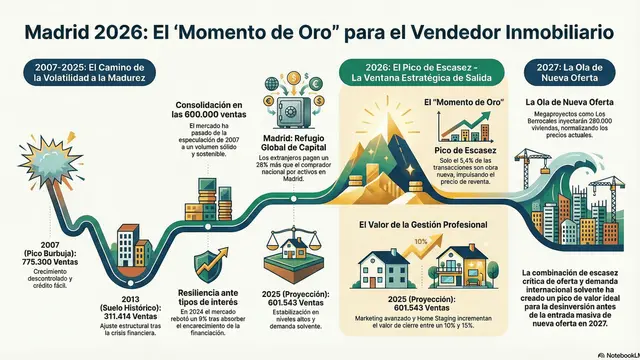
Mercado de Madrid: cómo leer los titulares antes de decidir si vendes
Cinco ideas para interpretar las noticias del mercado de Madrid y decidir con datos de tu zona, sin depender de predicciones.
Leer artículo →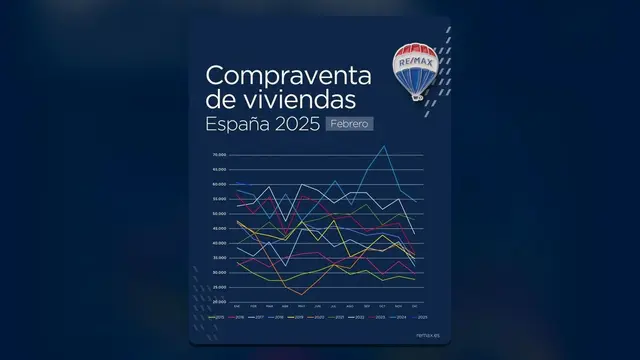
Compraventas de vivienda en febrero de 2025: qué dicen los datos del INE
Qué recogió el INE en febrero de 2025, cómo leer esas cifras y por qué el precio de tu vivienda sale de operaciones de tu zona.
Leer artículo →
¿Es buen momento para vender tu casa en Madrid? Lo que dicen los datos
Datos oficiales de precios por distrito en Madrid, lo que no dicen y las preguntas personales que de verdad deciden si vender ahora o esperar.
Leer artículo →